Het korte antwoord
Ja, in de meeste gevallen is het verstandig om uw verzekeraar te informeren over een verbouwing. Veel polissen bevatten een plicht om veranderingen in het risico door te geven, en een verbouwing kan de herbouwwaarde van uw woning verhogen. Meld het daarom vóór de start, en controleer na de oplevering of de verzekerde waarde nog klopt.
Wat precies moet, staat in de voorwaarden van uw polis. Die verschillen per verzekeraar. Dit artikel geeft een algemene uitleg; voor uw eigen situatie belt u uw verzekeraar of tussenpersoon.
Waarom de verzekeraar het wil weten
Een opstalverzekering dekt schade aan het gebouw zelf, zoals de muren, het dak, de vaste keuken en de badkamer. De premie en de dekking zijn gebaseerd op de woning zoals die was bij het afsluiten. Tijdens en na een verbouwing verandert dat. Er wordt gesloopt, gezaagd en gebouwd, er staan materialen buiten en soms is het dak of de achtergevel tijdelijk open.
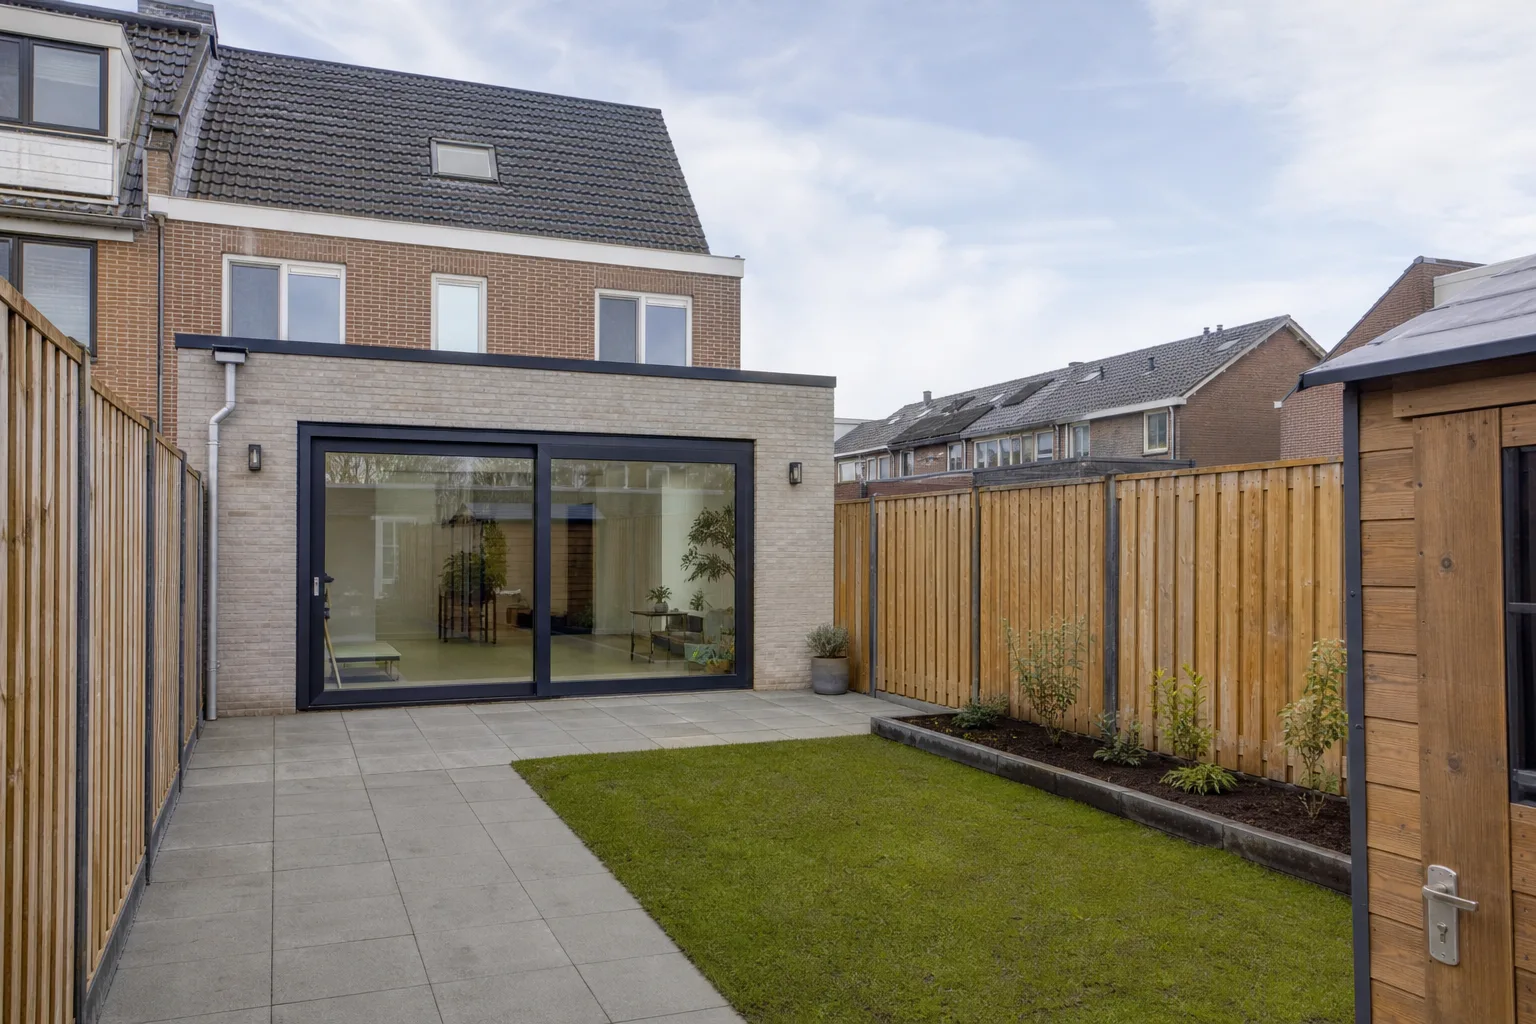
Na de verbouwing is de woning vaak groter of luxer afgewerkt. Is de herbouwwaarde dan niet aangepast, dan kan er sprake zijn van onderverzekering. Bij een grote schade krijgt u dan mogelijk niet alles vergoed. Een aanbouw, dakkapel of nieuwe badkamer kan dus reden zijn om de verzekerde waarde te laten herberekenen.
Ook tijdens de bouw zelf is het risico anders. Een open dak bij het plaatsen van een dakkapel, een doorgebroken achtergevel of tijdelijk afgekoppelde leidingen vergroten de kans op schade door regen of lekkage. Verzekeraars willen weten of zulke situaties zich voordoen, omdat het invloed kan hebben op de dekking. Door het vooraf te melden, voorkomt u discussie als er toch iets gebeurt.
Advies voor uw situatie?
Berkan komt gratis langs en vertelt eerlijk wat er kan.
Wat u meldt en wanneer
Meld de verbouwing voordat het werk begint. Vertel wat er gaat gebeuren, hoe lang het ongeveer duurt en of u in de woning blijft wonen. Vraag of de dekking tijdens de verbouwing anders is. Sommige polissen hebben beperkingen voor schade die ontstaat door bouwwerkzaamheden, of voor periodes waarin de woning niet wordt bewoond.
Leg het contact vast, bijvoorbeeld per e-mail, zodat u later kunt laten zien dat u het heeft gemeld. Vraag de verzekeraar om een schriftelijke bevestiging van eventuele aanpassingen.
- Wat er wordt verbouwd en hoe groot de verbouwing is
- De verwachte start- en einddatum
- Of u tijdens de verbouwing in de woning blijft wonen
- Of er tijdelijk een dak of gevel open is
- Of de woning na afloop groter of duurder afgewerkt is
Opstal, inboedel en aansprakelijkheid
Bij een verbouwing spelen meestal drie verzekeringen. De opstalverzekering gaat over het gebouw. De inboedelverzekering gaat over uw spullen, zoals meubels en elektronica. Die kunnen tijdens een verbouwing beschadigd raken door stof, water of verplaatsen. Uw aansprakelijkheidsverzekering kan van belang zijn als u zelf meewerkt en daarbij schade aan anderen veroorzaakt.
Let op de grens tussen opstal en inboedel. Een vaste keuken of badkamer hoort meestal bij de opstal, losse spullen bij de inboedel. Of iets zelf aangebracht ook onder de opstal valt, hangt af van de polis. Twijfelt u, vraag het dan na.
Zet tijdens de verbouwing waardevolle spullen zoveel mogelijk in een ruimte waar niet gewerkt wordt, of dek ze goed af. Stof en kleine beschadigingen zijn bij een verbouwing bijna onvermijdelijk, en niet elke polis vergoedt schade die geleidelijk of door eigen werkzaamheden ontstaat. Voorkomen is dus beter dan claimen.
Welke verzekeringen de aannemer heeft
Ook de aannemer heeft verzekeringen, en het is goed om daarnaar te vragen. Een bedrijfsaansprakelijkheidsverzekering dekt schade die de aannemer aan uw woning of aan derden veroorzaakt. Bij grotere projecten wordt soms ook een CAR-verzekering gebruikt, die schade aan het werk zelf tijdens de bouw kan dekken, bijvoorbeeld door storm of diefstal van materialen.
Vraag de aannemer welke verzekeringen hij heeft en of u een bewijs kunt zien. Bespreek ook hoe schade tijdens de bouw wordt afgehandeld. Zo weet u bij een incident meteen bij wie u terechtkunt. In ons artikel over een betrouwbare aannemer kiezen leest u meer over wat u een aannemer vooraf vraagt.
- Heeft de aannemer een aansprakelijkheidsverzekering?
- Is er voor dit project een CAR-verzekering, en wie sluit die af?
- Hoe wordt schade tijdens de bouw gemeld en afgehandeld?
- Wie is verantwoordelijk voor materialen die op de bouwplaats liggen?
Na de oplevering
Is de verbouwing klaar, geef dan door wat er is veranderd. Verzekeraars gebruiken vaak een rekenmodel voor de herbouwwaarde, waarin u de oppervlakte, de bouwaard en de afwerking invult. Een aanbouw of een extra slaapkamer op zolder verandert die gegevens. Bewaar de facturen en foto's van de verbouwing; die helpen bij een eventuele schadeclaim.
Financiert u de verbouwing via de hypotheek, dan vraagt de geldverstrekker soms ook om een opstalverzekering met een passende waarde. Meer over de financiering leest u in ons artikel over een verbouwing financieren via de hypotheek.
Verbouwen met MBT in Tilburg
Bij MBT krijgt u na een opname ter plaatse een heldere offerte met een duidelijke omschrijving van het werk. Die kunt u gebruiken in het gesprek met uw verzekeraar. Berkan is uw vaste aanspreekpunt, ook als u vragen heeft over hoe we de woning tijdens het werk beschermen. We houden de woning zo lang mogelijk dicht en ruimen dagelijks netjes op.
Bekijk wat we doen bij een aanbouw in Tilburg of plan via contact een vrijblijvende opname.
Veelgestelde vragen
Moet ik een verbouwing melden aan mijn opstalverzekering?
In de meeste gevallen is dat verstandig, en vaak staat in de polis dat u veranderingen in het risico moet doorgeven. Kijk in uw voorwaarden of vraag het uw verzekeraar.
Wat is onderverzekering?
Als de verzekerde waarde lager is dan de werkelijke herbouwwaarde. Bij schade krijgt u dan mogelijk niet alles vergoed. Een verbouwing kan de herbouwwaarde verhogen.
Wie betaalt schade die de aannemer veroorzaakt?
Schade die de aannemer veroorzaakt, valt meestal onder zijn aansprakelijkheidsverzekering. Vraag vooraf welke verzekeringen hij heeft en hoe schade wordt afgehandeld.